Cessation d’une activité libérale individuelle : respectez vos obligations déclaratives !
Le professionnel libéral qui cesse d’exercer son activité à titre individuel doit informer l’administration fiscale de cette cessation et de sa date d’effet ainsi que, le cas échéant, de l’identité de son successeur.
Dépôt des déclarations fiscales professionnelles
La plupart des déclarations fiscales des entreprises doivent être souscrites les 3 et 18 mai 2018.
Suramortissement des véhicules utilitaires et des poids-lourds : 2 ans de plus !
Les véhicules utilitaires et les poids-lourds peu polluants acquis jusqu’au 31 décembre 2019 ouvrent droit à un suramortissement exceptionnel.
Conséquences du relèvement des seuils d’application du régime micro-entreprises

L’administration fiscale simplifie les démarches des entreprises qui souhaitent continuer à relever du régime réel d’imposition.
Le statut du loueur en meublé professionnel devient plus accessible !
Le Conseil constitutionnel vient de déclarer contraire à la constitution une des conditions à remplir pour bénéficier d’une exonération de plus-values dans le cadre du statut de loueur en meublé professionnel.
Du changement pour l’impôt sur les sociétés
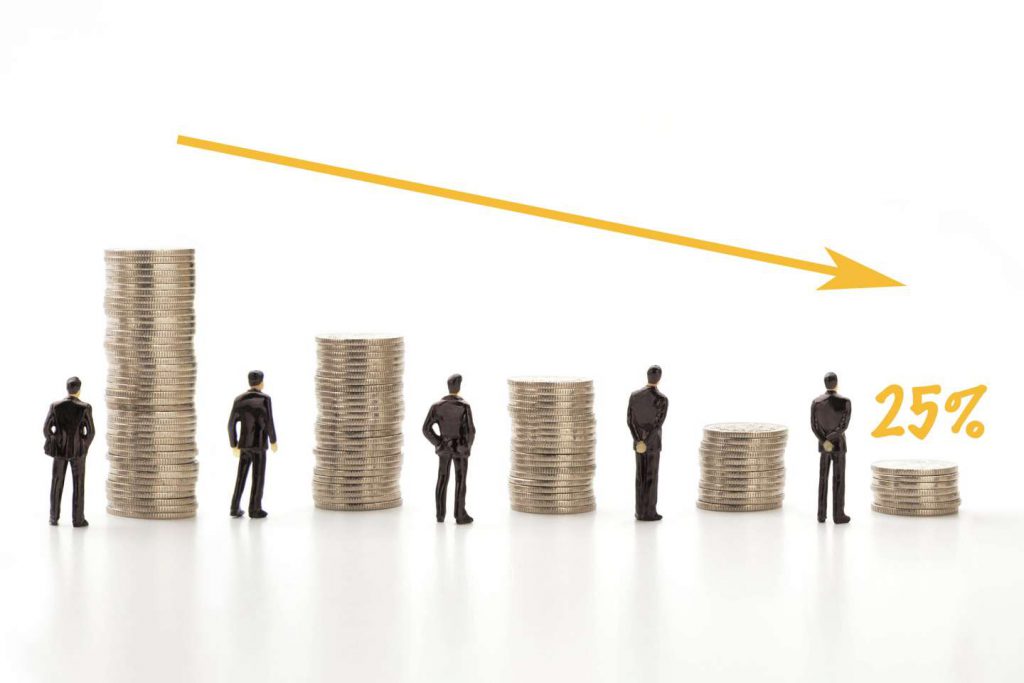
Le taux de l’impôt sur les sociétés est ramené de 33 1/3 % à 25 % pour toutes les entreprises d’ici à 2022.
Cotisations Madelin versées par le président d’une Selas
Le président d’une Selas peut déduire les cotisations Madelin des sommes qu’il perçoit au titre de son activité professionnelle imposées dans la catégorie des BNC.
Les lois de finances sont validées et publiées !

Les nouveautés introduites par les lois de finances de fin d’année ont été validées en quasi-totalité par le Conseil constitutionnel.
2 loi de finances rectificative pour 2017 : les amendements concernant les entreprises
Les députés ont apporté des aménagements aux mesures relatives à la fiscalité des entreprises.
La contribution exceptionnelle sur l’IS sera bel et bien applicable !

Le Conseil constitutionnel a validé la contribution exceptionnelle sur l’IS due par les grandes entreprises.