Intégration fiscale : vérification de comptabilité et information de la société mère
La lettre d’information sur les droits, pénalités et intérêts de retard, adressée à la société mère d’un groupe fiscalement intégré dont l’un des membres a fait l’objet d’une vérification de comptabilité, n’a pas à être revêtue du visa hiérarchique.
Opposition à contrôle fiscal en cas d’inaction de l’entreprise
L’inaction d’une entreprise, même sur une période relativement courte, peut caractériser une opposition à contrôle fiscal, justifiant une imposition d’office.
Tascom : quel est le sort des chapiteaux temporaires ?
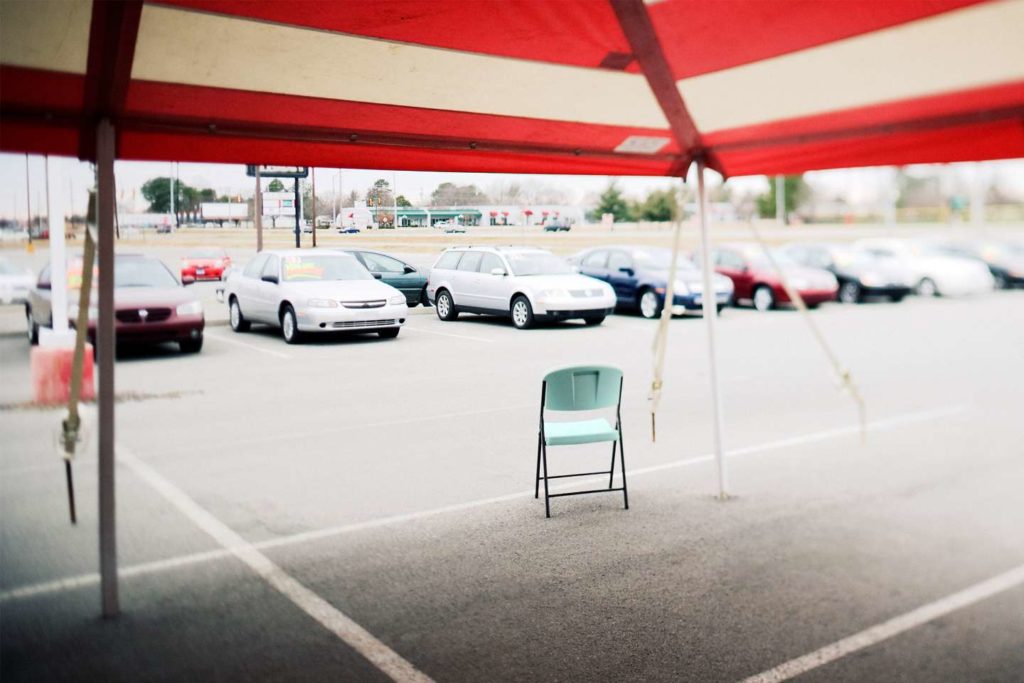
Les espaces temporaires doivent être pris en compte dans la surface de vente retenue pour le calcul de la taxe sur les surfaces commerciales (Tascom).
Responsabilité pénale d’une entreprise pour nuisances sonores
Une entreprise peut être reconnue coupable de l’infraction de nuisances sonores causées au voisinage du fait de son activité habituelle quand bien même ne serait-elle pas directement à l’origine du bruit.
Forfait-jours : uniquement pour les salariés autonomes !
Les salariés doivent disposer d’une réelle autonomie dans l’organisation de leur emploi du temps pour pouvoir être soumis à une convention de forfait annuel en jours.
Rémunération variable : pensez à fixer les objectifs à atteindre !
L’employeur qui omet de définir les objectifs à atteindre par le salarié pour bénéficier de sa rémunération variable doit lui verser l’intégralité de cette rémunération.
Résiliation d’un bail rural pour défaut de paiement du fermage : gare au formalisme !

Le bailleur qui entend résilier un bail rural pour défaut de paiement du fermage par le locataire doit respecter à la lettre le formalisme prévu par la loi, et notamment les mentions à faire figurer dans la mise en demeure.
Intérêts moratoires : à partir de quand sont-ils calculés ?
Les intérêts moratoires dus à un contribuable sur des sommes qui lui sont remboursées par l’administration au titre d’un dégrèvement d’impôt sont calculés à compter de la date de la liquidation de l’imposition concernée.
Recevabilité de la constitution de partie civile d’une association

La constitution de partie civile des associations est limitée aux infractions énumérées par le Code de procédure pénale.
Redressement fiscal d’une PME : quel délai pour répondre aux contestations ?
L’administration fiscale doit répondre sous 60 jours à une PME qui conteste une proposition de redressement, sauf si le chiffre d’affaires de cette dernière excède le seuil requis au titre de l’un des exercices vérifiés.
Élections professionnelles : comment instaurer des représentants de proximité ?

Il appartient à l’accord d’entreprise qui fixe le nombre et le périmètre des établissements distincts de décider et d’organiser la mise en place des représentants de proximité.
Association : jusqu’où va la liberté d’expression ?

Le salarié qui ne diffuse pas de propos injurieux, diffamatoires ou excessifs ou qui ne viole pas son obligation de discrétion n’abuse pas de sa liberté d’expression.