À quelles conditions bénéficiez-vous de l’abattement de 40 % sur les dividendes ?
Le défaut de consignation d’une décision de distribution au registre d’une EURL ne remet pas en cause le bénéfice de l’abattement de 40 % sur les dividendes.
Notre-Dame de Paris : la réduction d’impôt pour dons revalorisée !
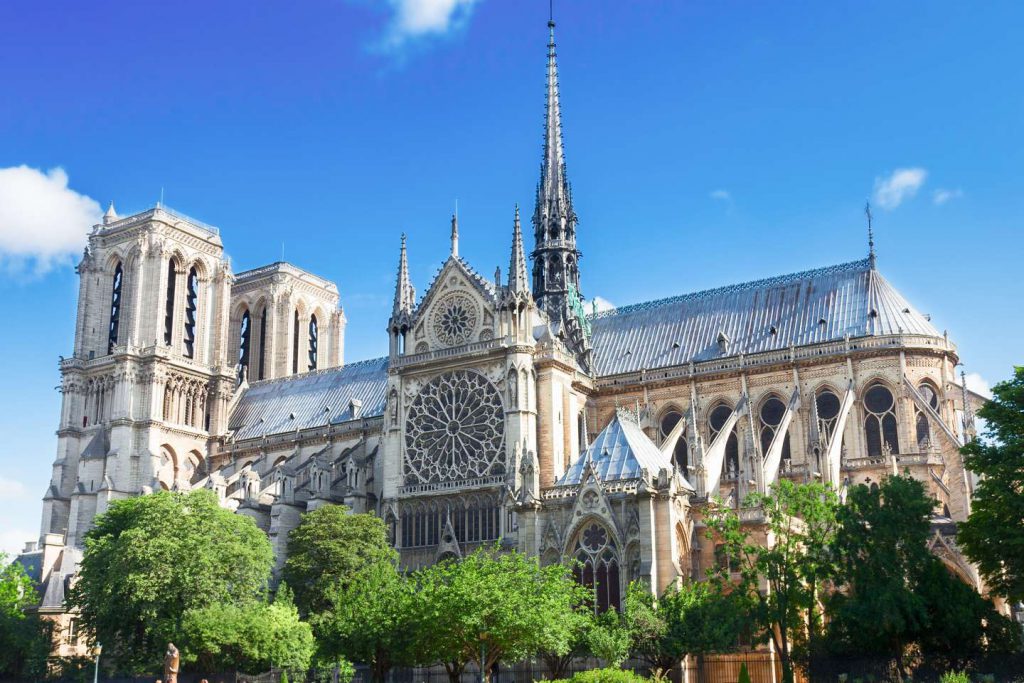
Les particuliers bénéficieront d’un avantage fiscal plus important au titre de leurs dons destinés à la reconstruction de la cathédrale de Notre-Dame de Paris, récemment ravagée par un incendie.
CIR : report de la nouvelle obligation déclarative
En 2019, les entreprises réalisant des dépenses de recherche inférieures à 100 M€ sont dispensées du dépôt de l’annexe n° 2069-A-1 à la déclaration de crédit d’impôt recherche (CIR).
Des précisions pour le dispositif Pinel « centre-ville »
Une série de décret et d’arrêtés publiés récemment viennent préciser le dispositif d’investissement locatif Pinel « centre-ville » pour le rendre effectivement applicable.
Un accompagnement pour les entreprises victimes du mouvement des « Gilets jaunes »
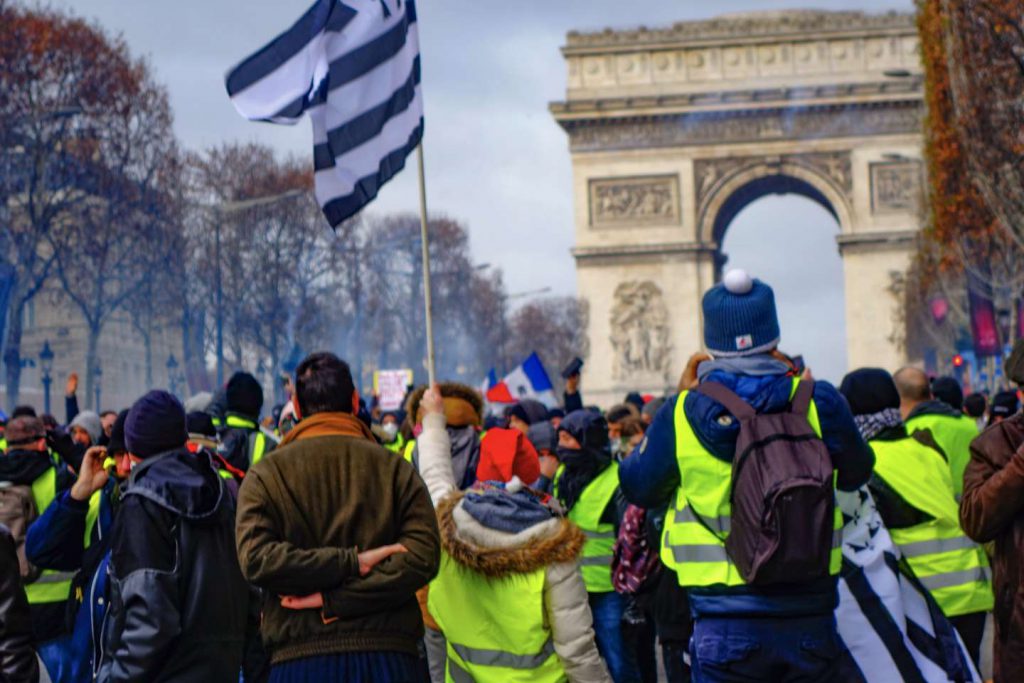
Les entreprises en difficulté en raison du mouvement des « Gilets jaunes » peuvent bénéficier de tolérances fiscales et sociales jusqu’au 30 avril prochain.
Précisions sur les dépenses éligibles au crédit d’impôt transition énergétique
Un arrêté récent a fixé notamment les plafonds pour certains équipements éligibles au crédit d’impôt transition énergétique.
Transmission de biens ruraux loués par bail à long terme : du nouveau
Lorsqu’une partie seulement des biens ruraux reçus par succession ou donation est cédée par les héritiers ou les donataires dans le délai de 5 ans, l’exonération partielle de droits de mutation dont ils ont bénéficié n’est remise en cause que pour les seules parcelles cédées.
Vente des parts d’une SCP et exonération des plus-values
Les plus-values réalisées lors de la cession de l’intégralité des parts d’une société de personnes peuvent, sous conditions, être exonérées si la valeur des éléments cédés n’excède pas 500 000 €.
Le montant 2019 de la franchise des impôts commerciaux
Pour 2019, la franchise des impôts commerciaux applicable aux organismes sans but lucratif s’élève à 63 059 €.
Les nouveautés fiscales pour les grandes entreprises
La loi de finances pour 2019 a apporté plusieurs changements importants à la fiscalité des grandes entreprises.
Dons aux établissements d’utilité publique
L’exonération de droits de mutation en faveur des libéralités reçues par les associations et fondations d’utilité publique est étendue.
Délivrance de « faux » reçus fiscaux

L’amende pour délivrance irrégulière de reçus fiscaux par les associations est remaniée par la loi de finances pour 2019.