Vers une nouvelle aide fiscale pour les entreprises après les incendies de l’été 2026
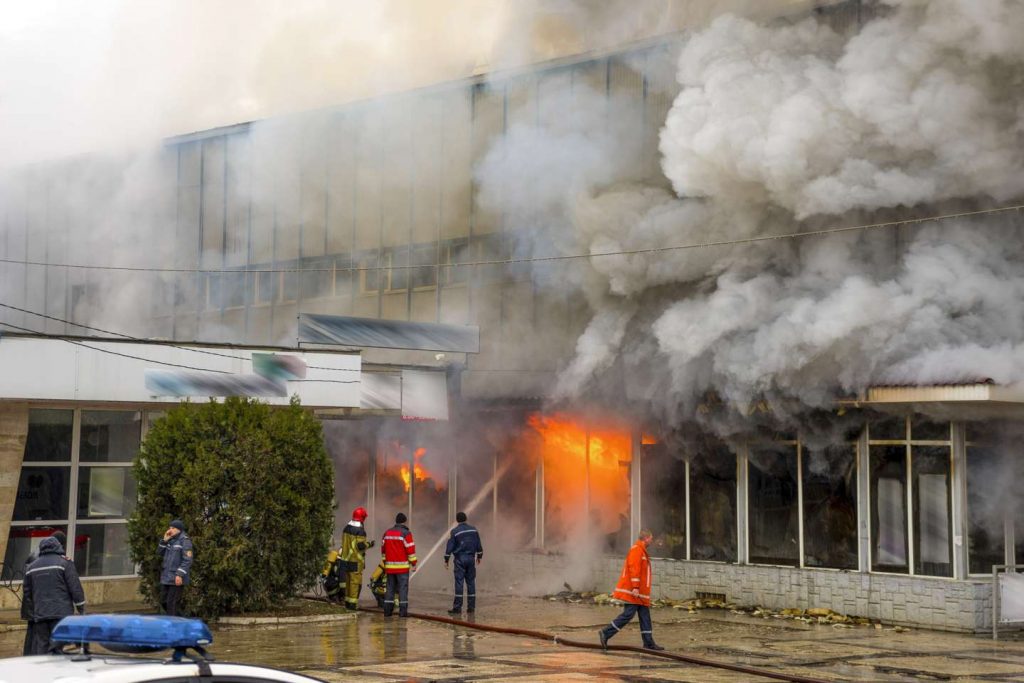
Le projet de loi de finances pour 2027 prévoit des dégrèvements d’impôts locaux au titre de 2026 en faveur des entreprises touchées par les incendies de l’été dernier et ayant subi une baisse de leur chiffre d’affaires.
Déclaration « pays par pays » : au plus tard le 31 décembre 2026
Les entreprises qui détiennent des filiales étrangères peuvent être tenues de souscrire, avant la fin de l’année, une déclaration dite « pays par pays » concernant les résultats du groupe au titre de leur exercice 2025.
Pas de déduction pour les frais vestimentaires des professionnels libéraux !
Le gouvernement a confirmé que les vêtements de la vie courante, tels que les costumes et les tailleurs, ne sont pas déductibles des bénéfices non commerciaux (BNC) dans la mesure où ils sont considérés comme ayant un caractère personnel.
Budget 2027 : quels changements pour les entreprises ?
Parmi les mesures du projet de loi de finances pour 2027 susceptibles d’impacter les entreprises figurent, notamment, l’accompagnement des transmissions des TPE/PME et le soutien à la modernisation de l’industrie.
Fin du régime simplifié de TVA en 2027
Au 1 janvier 2027, les entreprises qui étaient jusqu’alors soumises au régime simplifié de TVA basculeront vers le régime réel normal et devront souscrire des déclarations mensuelles ou trimestrielles.
Déclaration des prix de transfert : au plus tard le 5 novembre 2026
Certaines sociétés ayant clôturé leur exercice le 31 décembre 2025 doivent souscrire, par voie électronique, une déclaration relative à leur politique des prix de transfert au plus tard le 5 novembre prochain.
Envoi spontané de documents comptables lors d’un contrôle fiscal
Le vérificateur est tenu de restituer, avant la fin des opérations de contrôle, les documents comptables originaux envoyés spontanément par courrier par l’entreprise au cours de la vérification de comptabilité.
Les avantages du nouveau statut de JEII
Le statut de jeune entreprise d’innovation à impact (JEII) créé par la loi de finances pour 2026 offre des avantages fiscaux et sociaux.
Soutien aux associations : mécénat ou parrainage ?
Les opérations de mécénat et de parrainage effectuées par les entreprises au profit des associations obéissent à des règles fiscales distinctes.
Gare au formalisme dans la gestion des provisions !
La Cour administrative d’appel de Paris a estimé que le défaut de mention des reprises de provisions sur le tableau n° 2056 joint à la déclaration de résultats peut être sanctionné par une amende.
Création d’un groupe TVA : optez avant le 31 octobre 2026 !
Les entreprises qui souhaitent créer un groupe TVA à partir de 2027 doivent opter pour ce régime au plus tard le 31 octobre prochain.
BNC : pas d’imposition pour les prestations gratuites
Le Conseil d’État a estimé que la valeur des prestations de services réalisées à titre gratuit par un professionnel libéral, dans le cadre d’une activité bénévole, ne constitue pas une recette imposable au titre des bénéfices non commerciaux (BNC).