Crédit d’impôt mécanisation collective : quelles dépenses ?
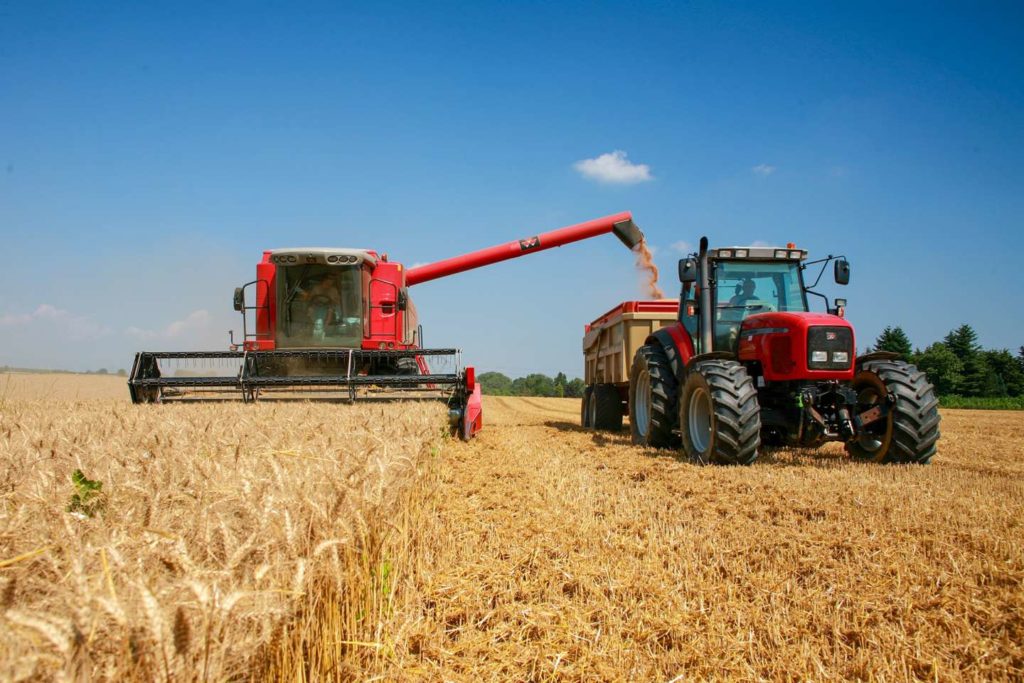
L’administration fiscale a précisé les dépenses éligibles et celles exclues du crédit d’impôt pour la mécanisation collective récemment créé en faveur des exploitants agricoles par la loi de finances pour 2026.
Contribution exceptionnelle sur les bénéfices des grandes entreprises : un acompte à verser
Les entreprises dont le chiffre d’affaires est au moins égal à 1,5 Md€ peuvent être tenues de verser, au 15 décembre 2026, un acompte au titre de la contribution exceptionnelle sur les bénéfices.
Déclaration « pays par pays » : au plus tard le 31 décembre 2026
Les entreprises qui détiennent des filiales étrangères peuvent être tenues de souscrire, avant la fin de l’année, une déclaration dite « pays par pays » concernant les résultats du groupe au titre de leur exercice 2025.
Budget 2027 : quels changements pour les entreprises ?
Parmi les mesures du projet de loi de finances pour 2027 susceptibles d’impacter les entreprises figurent, notamment, l’accompagnement des transmissions des TPE/PME et le soutien à la modernisation de l’industrie.
Rémunération du dirigeant de société : gare au redressement fiscal !
Les juges ont précisé les critères permettant à l’administration fiscale de déterminer le caractère excessif des rémunérations du dirigeant d’une société soumise à l’impôt sur les sociétés, de nature à remettre en cause leur déductibilité.
Groupes de sociétés : régularisation du taux réduit d’impôt sur les sociétés
Les entreprises ayant bénéficié à tort du taux réduit d’impôt sur les sociétés en raison d’une révision du chiffre d’affaires à retenir lorsqu’elles appartiennent à un groupe sont invitées à régulariser leur situation au plus tard le 20 mai prochain.
Paiement du solde de la contribution exceptionnelle des grandes entreprises
Les entreprises dont l’exercice coïncide avec l’année civile et qui sont redevables de la nouvelle contribution exceptionnelle sur l’impôt sur les sociétés au titre de leur exercice 2025 doivent verser le solde correspondant au 15 mai 2026.
Reprise d’une SCP en ZRR : quid de l’exonération fiscale pour les associés ?
Le rachat de la totalité des parts d’une SCP constitue une reprise de cabinet ouvrant droit à l’exonération fiscale en zone de revitalisation rurale (ZRR) seulement au profit du nouvel associé.
Quelle imposition pour les associés de sociétés exerçant une profession libérale ?
Le gouvernement vient d’indiquer que les rémunérations versées, pour leur activité libérale, aux associés de sociétés soumises à l’impôt sur les sociétés dont l’objet est l’exercice d’une profession libérale sont, en principe, imposables en BNC.
Un train de mesures fiscales pour le secteur agricole
La loi de finances pour 2026 contient plusieurs mesures de soutien aux exploitations agricoles visant à maintenir leur compétitivité et à les sécuriser contre les divers aléas.
Bientôt les déclarations fiscales professionnelles 2026
Les entreprises sont tenues de souscrire plusieurs déclarations fiscales au cours du mois de mai. Cette année, les dates limites de dépôt sont fixées, selon les cas, aux 5 et 20 mai 2026.
La loi de finances pour 2026 est publiée !
Le Conseil constitutionnel a validé la quasi-totalité de la loi de finances pour 2026, y compris la nouvelle taxe sur les actifs non professionnels des holdings patrimoniales et le durcissement du pacte Dutreil. Zoom sur les principales mesures introduites.